算力浪潮与相关产业
by chatgpt
1940年代—2026年强计算产业的爆发、一般化与边缘化历史图谱
中文整合版。依据原 Deep Research 英文成稿完整重写,保留其时间范围、主要数据口径、板块划分和来源体系;英文机构名、产品名与专业缩写在首次出现时保留,便于查证。
执行综述与研究方法
核心结论
计算史并不是一串彼此无关的“科技风口”。更准确的理解方式,是把它看成一组不断叠加、反复出现的算力驱动浪潮:原本在经济上不可行的工作负载,因计算、存储、网络、传感器、算法或能效跨过某个阈值而变得可行;随后它被单独命名为一种产业,吸引专用硬件、软件、人才与资本,市场预期通常会过冲,最后再走向几种不同结局。
不可行 → 技术上可行 → 经济上稀缺 → 专业产业形成 → 叙事与资本繁荣 → 标准化 → 商品化 → 被更大的平台、基础设施层或持久的专业市场吸收
这些浪潮并非严格按固定年限周期出现。它们之所以反复,是因为计算性能、内存、存储、网络、传感器、算法、能源效率、软件抽象和制造能力的进步,会不断让此前处于边缘的工作负载变得实用。IBM 1401 与 System/360 展示了早期计算标准化;Cray 时代展示了追求极限性能的专用计算;PC 与万维网把计算扩展到个人和网络;CUDA 把 GPU 变成通用并行计算平台;云把基础设施变成 API;2012—2026 年的 AI 浪潮则把大规模加速器算力本身转化成了可直接出售的能力。11 <https://www.ibm.com/history/1401>;<https://www.ibm.com/history/system-360>;<https://www.computerhistory.org/internethistory/1970s/>;<https://docs.nvidia.com/cuda/cuda-c-programming-guide/>;<https://aws.amazon.com/about-aws/our-origins/>;<https://papers.nips.cc/paper/4824-imagenet-classification-with-deep-convolutional-neural-networks>;<https://hai.stanford.edu/ai-index/2026-ai-index-report>
分析此类产业时,最重要的不是只问“什么时候达到高峰”,而是区分四种不同的峰值:
| 峰值类型 | 真正达到峰值的对象 | 为什么重要 |
| 技术峰值 | 某种专用架构相对其他方案的优势 | 往往早于大规模采用 |
| 使用峰值 | 实际部署的工作负载、设备量或用户量 | 可能比媒体热潮晚很多年 |
| 资本/媒体峰值 | 风险投资、估值、新闻热度、企业支出 | 最容易出现过度外推 |
| 独立产业峰值 | 把该技术作为独立品类销售的公司数量与价值 | 常常会因为能力普及而下降 |
因此,一个产业名称不再流行,并不等于它的经济意义下降。桌面出版是典型案例:PageMaker 在 1985 年推动了一个全新品类,但后来页面排版本身成为普通软件能力。大型机也失去了“计算机默认形态”的文化中心地位,却仍长期存在于高可靠交易系统中。22 <https://www.computerhistory.org/timeline/1985/>;<https://www.computerhistory.org/tdih/august/31/>;<https://www.ibm.com/history/system-390>
反复出现的五种结局
一、一般化。 原先独立的产业变成普通功能,例如桌面出版、“大数据”、基础机器学习、移动端能力,以及正在发生的生成式 AI 助手化。
二、基础设施吸收。 工作负载继续增长,但产品类别逐渐隐形,例如云、数据库、存储、网络,以及越来越像基础设施的加速器。
三、专业市场存续。 市场规模可能更窄,却长期具有高价值,例如大型机、HPC、EDA、CAE、工业机器人和科学仿真。
四、平台集中。 当边际算力成本下降后,经济租金转移到新的稀缺互补物:分发、数据、生态、标准、晶圆制造、能源、知识产权和监管准入。
五、反复的“虚假黎明”。 算力已经足够,但系统其他部分尚未成熟。机器人、自动驾驶、VR/AR 都反复出现这种情况:即使原始计算能力提高,可靠性、执行器、电池、传感器栈、安全验证、形态重量和人的行为习惯仍可能成为决定性约束。DARPA 自动驾驶挑战说明,技术边界被跨越可以比规模化商业部署早很多年;通用汽车在 2024 年停止资助 Cruise 的无人出租车开发,也反映了技术可行与经济可行之间仍有距离。33 <https://www.darpa.mil/about/innovation-timeline/grand-challenge>;<https://news.gm.com/home.detail.html/Pages/news/us/en/2024/dec/1210-gm.html>
可以把统一过程概括为:

研究范围与证据口径
本文将“强计算驱动”定义为:计算、内存、存储、网络容量或专用加速能力的大幅提高,实质改变了某个领域的技术可行性或单位经济性。研究范围包括大型机、小型机、PC、HPC、图形/GPU 计算、CAD/CAE/EDA、网络与万维网、搜索/广告技术、分布式数据系统、云/SaaS、移动应用、IoT/边缘计算、AI、工业机器人、服务与具身机器人、自动驾驶、VR/AR/空间计算、加密货币挖矿、科学仿真,以及若干相邻的计算密集型产业。
证据优先使用公司和机构的一手资料,包括 IBM、Apple、Google、Amazon、Microsoft、NVIDIA、Meta、DARPA、Waymo、GM、Stanford HAI、国际机器人联合会 IFR、CERN、美国半导体行业协会 SIA 和 Ethereum;风险投资曲线以 Crunchbase 分类数据为代理,上市公司历史市值使用 CompaniesMarketCap 作为二手历史代理。不同融资数据库的分类口径并不一致;下文 2026 年公开市场数值均为 2026 年 8 月快照,而不是年末值。44 <https://news.crunchbase.com/robotics/startup-venture-funding-surges-2026-data/>;<https://news.crunchbase.com/venture/record-funding-autonomous-vehicles-q1-2026/>;<https://companiesmarketcap.com/>
总时间线:1946—2026
下表有意强调转折年份,而非机械填满每个年份。它把硬件架构、软件平台、AI、自动化、网络与资本市场事件放入同一时间轴,以呈现各轮浪潮如何叠加。早期历史以计算机历史博物馆、IBM 与 CERN 资料交叉核对,后期尽量使用公司公告、研究机构与产业组织的一手资料。55 <https://www.computerhistory.org/timeline/>;<https://www.ibm.com/history/system-360>;<https://home.cern/science/computing/the-birth-of-the-web/short-history-web/>
压缩为跨浪潮视图:

核心算力基础设施:大型机、半导体、GPU、HPC 与云
大型机与企业数据处理:约 1950 年代至今
出现条件。 电子计算在可靠性和成本上终于足以承担工资、库存、会计、档案和交易处理。IBM 650 与 1401 标志着商用计算机走向规模生产;System/360 更关键的贡献,是让同一产品家族中的软件和外设可跨性能档位复用,而不是每换一台机器就全部重写。6565 <https://www.ibm.com/history/650>;<https://www.ibm.com/history/1401>;<https://www.ibm.com/history/system-360>
峰值结构。 大型机作为独立产业的峰值大致在 1960—1970 年代,当时“计算机产业”几乎就是中央大型机及其外设产业。随后使用量并没有消失;只是随着小型机、PC 和服务器兴起,大型机失去了文化上的中心地位。IBM 自己的 System/390 历史也提到“大型机将死”的预测反复落空,这说明其结局是专业市场存续,而非真正死亡。6666 <https://www.ibm.com/history/system-390>
代表企业。 IBM、Univac/Sperry、Burroughs、NCR、Control Data,以及后来的企业系统专业厂商。其叙事从“电子大脑”变成“数据处理”,再变成几十年间反复出现的“大型机已死”。未来它仍会留在高可靠交易、兼容性和迁移成本极高的场景,但几乎不可能重新成为面向普通用户的主导计算形态。6767 <https://www.ibm.com/history/system-390>
小型机、部门级计算与工作站:1960—1990 年代
集成电路与元件成本下降,使实验室、工程组或企业部门能够自己拥有交互式计算机,而不必向中央主机租用时间。该品类的独立产业峰值位于 1970—1980 年代;随后下方被越来越强的 PC 挤压,上方又被标准服务器和集群挤压。
它提供了一个重要历史样本:产品类别可以消失,而工作负载却继续扩张。 交互式工程、实验控制和多用户计算都保留下来,只是不再需要一台被称为“minicomputer”的机器。计算机历史博物馆的时间线记录了这种形态与厂商不断分化、再被通用平台吸收的过程。6868 <https://www.computerhistory.org/timeline/>
HPC 与超级计算:1960 年代—2026 年
CDC/Cray 路线的核心,是为最大数值性能打造专用机器。1976 年的 Cray-1 代表了专用向量机时代。1993 年开始发布的 TOP500,后来记录了产业向大规模并行集群、商品处理器和加速器迁移的过程。到 2019 年,榜单上每套系统都超过 1 petaflop;到 2026 年 6 月,有五套系统在 HPL 上超过 1 exaflop。6969 <https://www.computerhistory.org/internethistory/1970s/>;<https://top500.org/timeline/>;<https://top500.org/news/top500-becomes-a-petaflop-club-for-supercomputers/>;<https://top500.org/>
因此,HPC 的“一般化”并不是高端计算消失,而是架构一般化:过去必须由奇特、一次性的专用机器承担的任务,逐步迁移到并行集群、Linux、标准化加速器和通用编程工具上;与此同时,最前沿的性能边界继续外移。
- 使用峰值: 尚未出现。科学、国防、气候、工程和 AI 工作负载都仍在扩大。
- 资本/媒体峰值: 每次跨越新的数量级时,都会出现新一轮国家级“超级计算机竞赛”。
- 独立产业峰值: 大致是 1970—1990 年代的专用超级计算机厂商时代。
- 未来: HPC 与 AI 基础设施正在围绕加速器、高带宽内存、快速互连以及极端供电和散热工程汇合。2026 年 TOP500 的结构支持这种继续融合,而不是回到经典独立向量机经济。7070 <https://top500.org/>
半导体与摩尔式扩展:持续存在的底层基座
半导体的特殊之处在于,它既是一个产业,也是本报告多数产业的发动机。SIA 数据显示,全球半导体销售额在 2024 年达到 6276 亿美元,2025 年约 7920 亿美元;随着 AI 基础设施需求加速,2026 年预测在年内被显著上调。SIA 还发布研究,估算半导体约占 AI 数据服务器机架价值的 95%,并预测未来 AI 数据中心半导体收入会大幅增长。这说明经济稀缺性正在重新迁回真实的计算基础设施。7171 <https://www.semiconductors.org/global-semiconductor-sales-increase-19-1-in-2024-double-digit-growth-projected-in-2025/>;<https://www.semiconductors.org/global-annual-semiconductor-sales-increase-25-6-to-791-7-billion-in-2025/>;<https://www.semiconductors.org/new-report-finds-semiconductors-account-for-95-of-an-ai-data-server-racks-value-encompassing-the-full-stack-of-chip-technologies/>
半导体周期先后对应 PC、内存、移动、网络、加密货币以及当前 AI。与会因一般化而淡出名称的软件类别不同,芯片制造会不断获得新增长波,因为每一次软件能力普及,都会把需求推向一个新的物理容量边界。
GPU 与加速计算:1990 年代—2026 年
NVIDIA 在 1999 年以 GeForce 256 明确建立“GPU”品类;2006 年 11 月的 CUDA,则把 GPU 并行能力暴露为通用编程模型,而不再只是图形引擎。2012 年 AlexNet 的结果又把这条架构路线直接连接到现代深度学习。7272 <https://blogs.nvidia.com/blog/first-gpu-gaming-ai/>;<https://docs.nvidia.com/cuda/cuda-c-programming-guide/>;<https://papers.nips.cc/paper/4824-imagenet-classification-with-deep-convolutional-neural-networks>
其生命周期非常特殊:
专用图形加速器 → 大众游戏部件 → 可编程并行处理器 → HPC 加速器 → 加密货币挖矿引擎 → AI 训练与推理平台
这不是普通意义上的商品化,而是连续占领新的工作负载。每当出现规模更大的并行任务,GPU 都找到新的扩张路径。
NVIDIA 的历史市值是极醒目的资本代理:约从 1999 年的 9.6 亿美元,升至 2010 年 89 亿美元、2015 年 177 亿美元、2020 年 3230 亿美元、2023 年 1.22 万亿美元、2024 年 3.29 万亿美元、2025 年 4.64 万亿美元,并在本报告使用的 2026 年 8 月二手快照中约为 5.2 万亿美元。这个重估规模远超 1990 年代“图形芯片公司”叙事所能想象。7373 <https://companiesmarketcap.com/nvidia/marketcap/>
峰值判断。 AI 时代的公开市场峰值可能已在过去,也可能尚未来临;2026 年并不是一个已经闭合的完整周期。
未来。 加速器竞争会扩展到 GPU、自研 ASIC、内存系统、网络以及各种领域专用加速器。决定经济性的变量已不只是算术吞吐量,而是每瓦吞吐、内存带宽、集群利用率、软件生态和推理成本。这个判断来自仍在继续的半导体与 AI 基础设施扩建。7474 <https://www.semiconductors.org/new-report-finds-semiconductors-account-for-95-of-an-ai-data-server-racks-value-encompassing-the-full-stack-of-chip-technologies/>;<https://hai.stanford.edu/ai-index/2026-ai-index-report>
云、SaaS 与云原生基础设施:2006 年至今
AWS 在 2006 年 3 月上线 S3,同年推出 EC2,把存储和计算转化为可按量计费、通过 API 获取的资源。Microsoft 在 2008 年宣布 Windows Azure,并在 2010 年正式商用;Kubernetes 2014 年诞生于 Google,随后进入 CNCF,把抽象层从虚拟机进一步抬升到可移植的工作负载编排。7575 <https://aws.amazon.com/blogs/aws/twenty-years-of-amazon-s3-and-building-whats-next/>;<https://aws.amazon.com/blogs/aws/ec2-instance-history/>;<https://news.microsoft.com/about/>;<https://www.cncf.io/announcements/2015/06/21/new-cloud-native-computing-foundation-to-drive-alignment-among-container-technologies/>
云计算可以被理解为分时计算在条件成熟后的成功复活:这一次同时具备廉价网络、商品服务器、虚拟化、自动化供应、全球支付与互联网原生软件。
- 独立产业峰值: 2010 年代,“cloud-first”和“cloud-native”本身还是差异化战略;到 2020 年代,云越来越像默认运行方式。
- 使用量: 仍在增长。Microsoft 报告 Azure 在 FY2025 收入超过 750 亿美元、增长 34%;FY2026 后续季度中,Azure 及其他云服务仍约增长 39%—40%。7676 <https://www.microsoft.com/investor/reports/ar25/index.html>;<https://www.microsoft.com/en-us/investor/earnings/fy-2026-q2/intelligent-cloud-performance>;<https://www.microsoft.com/en-us/investor/earnings/fy-2026-q1/intelligent-cloud-performance>
因此,云最可能的终局不是消失,而是带有寡头经济性的公用设施化一般化。用户越来越少抽象地购买“云”,而是在购买数据库、AI、安全和应用;但超大规模厂商仍凭全球基础设施、生态与切换成本获取经济租金。
工业软件、互联网与数据、移动、IoT 及相邻计算产业
CAD、CAE、EDA 与工程仿真
交互式 CAD 可以追溯到早期计算机图形,但真正决定商业化的步骤,是机器价格下降到工程师桌面可以承担。Autodesk 在 1982 年发布 AutoCAD,并称其为首款面向 PC 设计的 CAD 软件。EDA 则走出更专业的路线:Synopsys 于 1986 年围绕逻辑综合成立,Cadence 于 1988 年由 SDA 与 ECAD 合并形成。7777 <https://www.autodesk.com/blogs/autocad/what-is-cad/>;<https://www.synopsys.com/company/acquisitions.html>;<https://community.cadence.com/cadence_blogs_8/b/breakfast-bytes/posts/a-brief-history-of-cadence-m-amp-a-tells-much-of-the-story>
同一轮算力下降,在这个板块产生了三种不同结局:
CAD 一般化。 二维制图成为普通工程软件能力,专用 CAD 硬件失去意义。
CAE 保持“算力需求弹性”。 更多算力带来更细网格、更多设计迭代、多物理场和优化;用户不会只用更便宜的算力完成同样任务,而会增加仿真规模和次数。
EDA 的结构重要性反而上升。 芯片复杂度增加,提高了自动综合、布局布线、验证和 IP 的价值,而不是消灭该品类。产业数据表明,到 2025 年末和 2026 年初,EDA、半导体 IP 与相关服务的季度收入已超过 50 亿美元。7878 <https://semiengineering.com/eda-and-ip-numbers-up-again-but-numbers-are-more-nuanced/>;<https://semiengineering.com/eda-revenue-up-12-7-apac-roars-back/>
公开市场也反映了这种耐久性。按本报告使用的二手市值口径,Synopsys 从 1996 年约 19 亿美元升至 2026 年 8 月约 760 亿美元;Cadence 当时约 880 亿美元。7979 <https://companiesmarketcap.com/synopsys/marketcap/>;<https://companiesmarketcap.com/cadence-design-systems/marketcap/>
未来。 AI 辅助设计可能减少单个工程步骤所需的人力,却同时增加候选方案和仿真次数。因此 EDA/CAE 很可能体现一种类似杰文斯悖论的算力需求:单位计算越便宜,总计算消费反而越大。这个判断得到 EDA 持续增长以及 AI 进入设计流程的支持。8080 <https://www.synopsys.com/blogs/chip-design/ais-impact-on-chip-design-from-ceo-aart-de-geus.html>;<https://semiengineering.com/eda-revenue-up-12-7-apac-roars-back/>
桌面出版、数字媒体与渲染
1985 年 PageMaker、Adobe PostScript 与 Apple LaserWriter 共同建立了一个全新的桌面出版产业。1994 年 Adobe 与 Aldus 合并;随后几十年中,字体、排版、图像处理与出版都变成通用创作和生产力平台中的能力。8181 <https://www.computerhistory.org/timeline/1985/>;<https://www.computerhistory.org/tdih/august/31/>
这可能是最清晰的“因全面胜利而作为产业死亡”案例:出版相关计算量大幅增长,但“桌面出版产业”这个词失去了经济区分度,因为几乎所有出版都已经计算机化。
3D 渲染经历了相似迁移:昂贵工作站的能力进入商品 GPU,而前沿继续向电影级渲染、实时光线追踪、仿真和生成式媒体移动。NVIDIA 2018 年 RTX 是这一前沿迁移的标志之一。8282 <https://www.nvidia.com/en-us/about-nvidia/corporate-timeline/>
Web、互联网、搜索、广告技术与推荐系统
Berners-Lee 于 1989 年提出 Web;到 1990 年底,CERN 已运行服务器和浏览器;1993 年 4 月 30 日,CERN 将 Web 软件开放到公共领域。8383 <https://home.cern/science/computing/the-birth-of-the-web/short-history-web/>;<https://home.cern/science/computing/the-birth-of-the-web/>
Web 的第一次资本高峰出现在 1990 年代末的互联网泡沫。泡沫破裂后最关键的变化是:互联网不再是一类公司,而成为分发与软件底层。随后,搜索、交易平台、社交网络、流媒体和广告形成新的计算密集型产业,它们的优势依赖巨大数据处理系统。
市值历史很好地区分了“泡沫”与“底层技术继续扩散”。Amazon 市值在 1999 年约 260 亿美元,2001 年跌至约 40 亿美元,但在二手历史序列中,2020 年已约 1.63 万亿美元,2025 年约 2.49 万亿美元。8484 <https://companiesmarketcap.com/amazon/marketcap/>
因此:
互联网泡沫破裂,是价格和商业模式预期的崩溃,而不是互联网采用的逆转。
大数据、分布式系统与数据平台
2000 年代,商品集群处理海量数据的模式进入主流企业架构。到 2010 年代,“大数据”、Hadoop、NoSQL、数据湖和数据科学都形成自己的厂商品类。
其独立产业峰值早于使用峰值。后来大量能力逐步迁入:
云数据仓库 → 托管数据库 → 流处理系统 → 湖仓架构 → AI/ML 平台
“大”这个形容词变得越来越没有信息量,正是因为大规模数据处理已成为普通能力。云增长和 AI 兴起进一步推动一般化,而不是让“大数据”作为独立标签复兴。8585 <https://www.microsoft.com/investor/reports/ar25/index.html>;<https://hai.stanford.edu/ai-index/2026-ai-index-report>
移动计算与 App 经济
Apple 于 2007 年 1 月 9 日发布 iPhone。App Store 在 2008 年 7 月以 500 多款原生应用上线,首个周末下载量超过 1000 万;Android 和第一款 G1 在 2008 年 10 月商业发布,并配套 Android Market。8686 <https://www.apple.com/newsroom/2007/01/09Apple-Reinvents-the-Phone-with-iPhone/>;<https://www.apple.com/newsroom/2008/07/10iPhone-3G-on-Sale-Tomorrow/>;<https://www.apple.com/newsroom/2008/07/14iPhone-App-Store-Downloads-Top-10-Million-in-First-Weekend/>;<https://opensource.googleblog.com/2008/10/android-open-source-cell-phone.html>;<https://android-developers.googleblog.com/2008/10/android-market-now-available-for-users.html>
移动浪潮并不只依赖 CPU,而是以下能力同时汇合:
触摸交互 + 移动 SoC + 摄像头 + GPS + 闪存 + 蜂窝数据 + 电池 + 应用商店支付 + 云后端
2009 年前后的“There's an app for that”概括了媒体峰值:当时仅仅“移动化”就能区分一家创业公司或传统企业。Apple 后来的数据则展示了相反终点。到 2025 年,App Store 全球每周平均用户超过 8.5 亿;Apple 称开发者自 2008 年以来通过平台累计获得超过 5500 亿美元。App 已成为商业和沟通的普通基础设施,而不是新奇技术品类。8787 <https://www.apple.com/newsroom/2018/07/app-store-turns-10/>;<https://www.apple.com/newsroom/2026/01/2025-marked-a-record-breaking-year-for-apple-services/>
资本结局。 价值向上集中于 iOS/Android 的操作系统和分发,向下集中于少数大型应用与服务。“做一个 App”本身不再构成可防御战略。
IoT、嵌入式计算与边缘计算
IoT 是另一个叙事分母被放得极大的品类。Cisco 2011 年的研究曾著名地预测 2020 年有 500 亿台联网设备;后续 Cisco 预测则收敛为 2023 年约 147 亿台 IoT 设备、约占所有联网设备一半,说明早期口号明显跑在定义和真实部署之前。8888 <https://www.cisco.com/c/dam/en_us/about/ac79/docs/innov/IoT_IBSG_0411FINAL.pdf>;<https://www.cisco.com/c/en/us/solutions/collateral/executive-perspectives/annual-internet-report/white-paper-c11-741490.html>
但底层能力成功一般化:传感器和联网进入工厂、物流、车辆、家电、电表、摄像头与基础设施。“IoT 创业公司”之所以变得不再独特,是因为连接本身已经成为产品功能。
结局。 消费 IoT 的泛化叙事部分边缘化;工业 IoT 被吸收到自动化、云遥测和边缘计算中。
未来。 边缘推理可能再次给该领域一次算力冲击。系统不再把每个传感器样本都传到云端,而是让越来越强的本地加速器在数据源附近完成感知和控制。价值更可能归属于具体领域系统,而不是“通用 IoT”标签。
其他具有算力需求弹性的子板块
下列相邻产业也符合相同模式,但原研究缺乏足够一致的数十年资本数据,不适合强行画出高精度连续曲线:
| 子板块 | 决定性计算阈值 | 常见结局 |
| 搜索与广告定向 | Web 规模索引、排序与拍卖计算 | 集中到巨型平台 |
| 推荐系统 | 大型行为数据集与统计/机器学习推理 | 一般化到电商与媒体 |
| 科学仿真 | 并行数值计算 | 持久的 HPC/CAE 专业市场 |
| 计算生物学与药物发现 | 序列数据、结构与模型计算 | 生物科技与 AI 周期性交汇 |
| 数字孪生 | IoT 遥测、仿真与渲染 | 被工业软件吸收 |
| 网络安全分析 | 高吞吐遥测与模式检测 | 永久军备竞赛,越来越依赖 AI |
| 量化金融 | 低延迟与大规模数值优化 | 高价值专业市场 |
| 国防自主系统 | 传感器、边缘 AI 与仿真 | 增长中的物理 AI 分支 |
| 游戏引擎与实时图形 | 商品 GPU 吞吐 | 一般化为开发平台 |
| 量子计算 | 不同于经典缩放的计算基底 | 尚未一般化,不应与 GPU/云的经典扩展混为一谈 |
广义历史教训是:当工作负载需求具有弹性时,算力变便宜通常不会让产业消失。 分辨率、模型规模、仿真次数、延迟目标或用户规模会继续扩大,直到遇到下一个瓶颈。
人工智能的多轮浪潮
AI 是理解算力周期最有代表性的单一板块,因为它反复在“被单独庆祝的前沿领域”和“已经融入普通软件的技术集合”之间切换。
早期符号主义 AI:约 1956—1970 年代
1956 年达特茅斯研讨会推动 AI 成为正式领域。早期系统在极其有限的内存和处理预算下展示了定理证明、搜索和博弈。8989 <https://dl.acm.org/doi/abs/10.1609/aimag.v27i4.1911>
- 出现条件: 存储程序计算机、符号语言,以及“形式推理能够重现智能”的乐观预期。
- 叙事峰值: 大致在 1960 年代。少量实验室演示被外推为广泛机器智能。
- 退潮原因: 搜索空间脆弱、世界知识不足、感知能力弱、算力预算极小,使系统泛化远比基准演示暗示的困难。史学界对“第一次 AI 寒冬”这一说法本身也有争议,因此更准确的描述是资金与预期收缩,而不是边界清晰的寒冬。9090 <https://cacm.acm.org/opinion/there-was-no-first-ai-winter/>
专家系统与知识工程:1970 年代后期—1980 年代
下一轮商业浪潮把专家知识编码成规则和推理引擎。
- 出现条件: 算力足以进行实用推理;软件工具改善;企业愿意把专业决策规则显式编码。
- 独立产业峰值: 1980 年代的专业 AI 软件和硬件公司。
- 失败模式: 知识获取和维护昂贵,规则系统离开封闭领域后十分脆弱。品类收缩,但成功组件被悄悄嵌入普通企业应用。这是早期“AI 效应”:一旦能力变得常规,人们往往不再称它为 AI。
统计机器学习:1990—2000 年代
决定性转向是从显式编码专家推理,变成从不断增长的数字数据中学习预测关系。搜索排序、垃圾邮件过滤、广告、信用评分、推荐、语音和视觉越来越被改写为统计计算问题。
- 出现条件: 互联网规模数据 + 商品集群 + 概率算法 + 快速下降的存储成本。
- 峰值表现: 媒体可见度低于后来的深度学习,因为大量经济价值是以“搜索”“广告”“反欺诈”“推荐”等名称变现的。
这点在历史上很重要:2012 年以前最大的一轮 AI 采用,并不一定自称 AI。
深度学习:2012 年至今
AlexNet 在 2012 年 ImageNet 上把大型标注数据、卷积网络和 GPU 计算结合起来,显著提高图像识别性能。NVIDIA 自己也把 AlexNet 时期视为其 GPU 平台点燃现代 AI 时代的节点。9191 <https://papers.nips.cc/paper/4824-imagenet-classification-with-deep-convolutional-neural-networks>;<https://www.nvidia.com/en-us/about-nvidia/corporate-timeline/>
2016 年 AlphaGo 击败李世石,成为大语言模型时代之前最强的全球公众注意事件之一,展示了神经网络、搜索和强化学习结合后的能力。9292 <https://deepmind.google/research/alphago/>
Transformer 与基础模型转折:2017—2021 年
2017 年 Transformer 显著提高了序列建模的训练并行性;Google 原论文称,其最大模型使用八张 GPU、在数天内完成训练。2020 年 GPT-3 又表明,超大语言模型无需传统的任务专用再训练,也能在少样本条件下完成多类任务。9393 <https://research.google/pubs/attention-is-all-you-need/>;<https://openai.com/index/language-models-are-few-shot-learners/>
其经济含义很深:
算力不再只是企业要尽量压低的成本,而成为主动扩大投入的战略生产要素。
生成式 AI:2022—2026 年
ChatGPT 于 2022 年 11 月 30 日公开发布,大幅拓宽了普通用户与大语言模型交互的入口。9494 <https://openai.com/index/chatgpt/>
随后的资本曲线异常陡峭。Stanford AI Index 给出的数据为:
| 指标 | 2022 | 2023 | 2024 | 2025 |
| 全球生成式 AI 私人投资 | 约 30 亿美元 | 约 252 亿美元 | 339 亿美元 | 更高;接近全部 AI 私人投资的一半 |
| 美国私人 AI 投资 | — | 672 亿美元 | 1091 亿美元 | 2859 亿美元 |
| 全球私人 AI 投资 | — | — | 约 1515 亿美元(由增长率反推) | 3447 亿美元 |
| 全球企业 AI 投资 | — | — | 约 2530 亿美元(由增长率反推) | 5817 亿美元 |
2023、2024 年生成式 AI 数据以及 2025 年私人/企业总量来自 Stanford HAI。表中 2024 年全球私人投资约 1515 亿美元,是根据 Stanford 报告的 2025 年同比增长 127.5% 反推,因此应被视为重构值,而非机构单独发布的标题数字。9595 <https://hai.stanford.edu/news/ai-index-state-ai-13-charts>;<https://hai.stanford.edu/ai-index/2025-ai-index-report/economy>;<https://hai.stanford.edu/news/inside-the-ai-index-12-takeaways-from-the-2026-report>
Stanford 2026 报告还称,2025 年美国有 1953 家 AI 公司首次获得融资,并估算美国私人 AI 投资为 2859 亿美元,中国为 124 亿美元;同时提醒,单看私人投资会低估中国由政府引导的资金渠道。9696 <https://hai.stanford.edu/ai-index/2026-ai-index-report>;<https://hai.stanford.edu/ai-index/2026-ai-index-report/economy>
各轮代表性参与者。 IBM;Stanford、MIT、Carnegie Mellon 等研究生态;专家系统厂商;Google、Microsoft、Amazon、Meta、NVIDIA、DeepMind、OpenAI,以及快速扩张的基础模型与应用生态。
叙事序列:
“会思考的机器” → “专家系统” → “数据挖掘/机器学习” → “深度学习” → “AI 在某项任务击败人类” → “基础模型” → “生成式 AI” → “Copilot” → “Agent” → “物理/具身 AI”
术语变化的速度,快于底层从稀缺计算走向越来越通用的学习系统这一连续演进。
2026 年是否已经达到峰值?
现有证据不足以断言。全球投资在 2025 年显著加速,云厂商继续报告 AI 驱动需求,半导体和机器人数据到 2026 年仍处扩张状态。9797 <https://hai.stanford.edu/news/inside-the-ai-index-12-takeaways-from-the-2026-report>;<https://abc.xyz/investor/events/event-details/2025/2025-Q3-Earnings-Call-2025-4OI4Bac_Q9/default.aspx>;<https://news.crunchbase.com/robotics/startup-venture-funding-surges-2026-data/>;<https://www.semiconductors.org/news-events/latest-news/>
更可能的未来是分层一般化:
- 前沿训练保持资本密集,并集中在少数机构;
- 推理价格大幅下降,进入更多设备和服务;
- 通用“AI 套壳”产品失去差异化;
- AI 被嵌入搜索、办公、编程、工程、客服、分析和终端设备;
- 稀缺价值转移到分发、专有工作流与数据、可靠性、算力基础设施、电力、先进制造,以及出错代价很高的专业领域。
这会重演 PC、网络与云的历史:一项技术可以在经济上越来越重要,却越来越不适合作为独立品类名称。
机器人、工业自动化、自动驾驶与空间计算
工业自动化与工业机器人
工业自动化是最能说明“媒体周期远短于部署周期”的算力驱动产业之一。早期数控和可编程自动化,逐步演变为数字控制的生产系统与工业机器人;现代系统又加入机器视觉、机器学习、机器人车队软件和云连接。
部署数据表明,底层增长是持久的,而不只是一次炒作。IFR 报告,全球工业机器人安装量为:2018 年 42.2 万台、2021 年 517385 台、2022 年 553052 台。其 2025 年《World Robotics》发布数据显示,2024 年安装量为 54.2 万台,超过十年前的两倍;年安装量连续四年高于 50 万台,全球在役存量约 466 万台。9898 <https://ifr.org/ifr-press-releases/news/robot-investment-reaches-record-16.5-billion-usd>;<https://ifr.org/ifr-press-releases/news/wr-report-all-time-high-with-half-a-million-robots-installed>;<https://ifr.org/ifr-press-releases/news/world-robotics-2023-report-asia-ahead-of-europe-and-the-americas>;<https://ifr.org/ifr-press-releases/news/global-robot-demand-in-factories-doubles-over-10-years>
中国已经成为重心。IFR 报告中国在 2024 年安装约 29.5 万台,占全球约 54%,在役存量超过 200 万台。9999 <https://ifr.org/ifr-press-releases/news/global-robot-demand-in-factories-doubles-over-10-years>
峰值判断。 工业机器人不存在一个单一峰值。独立设备产业已经成熟,但部署继续扩张;当前算力又在成熟自动化底座上创造第二轮、软件占比更高的浪潮。
结局。 专业市场存续,同时一般化为制造业基础设施。
未来。 更多感知、更灵活的操作、仿真、低代码编程和 AI 驱动的任务适应;决定性约束正从原始算力转向可靠性、开机率、灵巧性、安全和投资回报。
服务机器人与具身/物理 AI
当前机器人资本周期与经典工业自动化不同。Crunchbase 数据显示,较早的机器人风投峰值在 2021 年,约 140—150 亿美元;2023 年约 69 亿美元,2024 年约 80 亿美元,2025 年又回到约 140—150 亿美元,具体取决于数据库快照。到 2026 年 6 月 22 日,Crunchbase 统计当年融资已达 188 亿美元,超过其此前所有完整年度纪录。100100 <https://news.crunchbase.com/robotics/2024-funding-robust-ai-bezos/>;<https://news.crunchbase.com/venture/beyond-ai-growing-startup-sectors-legal-robotics-defense/>;<https://news.crunchbase.com/robotics/startup-venture-funding-surges-2026-data/>
叙事已经从“机器人”转向具身 AI / 物理 AI:模型不再只是执行大量手工编写的动作序列,而被期待能够感知、推理并把自然语言指令转化为行动。中国机器人融资在 2026 年也达到异常高位;Crunchbase 称截至 5 月中旬已约 56 亿美元。101101 <https://news.crunchbase.com/robotics/embodied-ai-fuels-record-funding-china-ipo-momentum-builds/>
这是典型的新一轮浪潮:物理机体并不新,被宣称为断点的是计算和软件层。
风险同样典型。一个在 95% 情况下可用的模型,可能是令人印象深刻的软件,却是不合格的生产设备。物理 AI 面临漫长的“最后几个 9”问题:执行器、维护、安全、边缘计算以及环境变化都必须共同解决。
自动驾驶
现代自动驾驶产业谱系可从 DARPA 2004、2005 年 Grand Challenge 算起。2004 年没有车辆完成挑战;2005 年有五辆完成,Stanford 的 Stanley 跑完约 132 英里路线。2007 年 Urban Challenge 又把自主驾驶推入类似城市交通的环境。102102 <https://www.darpa.mil/about/innovation-timeline/grand-challenge>;<https://www.darpa.mil/news/2014/grand-challenge-ten-years-later>;<https://www.darpa.mil/about/innovation-timeline/darpa-urban-challenge>
Google 项目于 2009 年启动,2010 年取得早期自主里程目标,2015 年完成公开道路上的全无人乘坐;Waymo 于 2016 年成为 Alphabet 独立公司。103103 <https://waymo.com/blog/2020/04/in-the-drivers-seat-1000-mile-challenge/>;<https://waymo.com/about/>
此后自动驾驶形成了现代计算产业中最清晰的“资本—预期”周期之一:
与此同时,实际部署终于产生可观规模。Waymo 称 2024 年提供超过 400 万次无人驾驶乘坐,2025 年随后跨过每周 25 万次付费行程;其 2026 年 2 月融资公告称,已在美国六个都市区每周提供超过 40 万次乘坐,2025 年全年约 1500 万次。112112 <https://waymo.com/blog/2024/12/year-in-review-2024/>;<https://waymo.com/blog/2025/05/scaling-our-fleet-through-us-manufacturing>;<https://waymo.com/blog/2026/02/waymo-raises-usd16-billion-investment-round/>
因此,自动驾驶实际上存在两条不同历史:
- 2016—2021 年广泛预期“很多公司都将很快实现通用自动驾驶”,这一预期明显过度;
- 但在地理和运行设计域受限的条件下,无人出租车确实已成为少数生存者正在规模化的业务。
更可能的未来不是突然跨入普遍 Level 5,而是一条异质阶梯:驾驶辅助、基于高精地图的脱手驾驶、受限 ODD 内的 robotaxi、自动驾驶卡车、矿区/港口/工厂等工业自主系统。GM 在退出 Cruise robotaxi 后,把目标转向 2028 年“eyes-off”个人自动驾驶,正体现这种战略迁移。113113 <https://news.gm.com/home.detail.html/Pages/news/us/en/2025/oct/1022-UM-GM-eyes-off-driving-conversational-AI-unified-software-platform.html>
VR、AR、元宇宙与空间计算
VR 可能是主流计算品类中经历“几乎成熟”周期最多的一个,因为其瓶颈是乘法式的:
任一项严重不足,都可能支配整体体验。
2012—2016 年 Oculus 浪潮由更好的移动显示、低价惯性传感器和 GPU 促成。Facebook 2014 年收购 Oculus,把它变成战略平台下注;Meta 现在把该收购描述为十年 VR/MR/AR 投资的起点。114114 <https://www.meta.com/about/company-info/?srsltid=AfmBOoqZRzOTUi75QhSt1fSOoezv3zbVEjL-Vhu7ayGimbCLMA2Cg5Pt>;<https://www.meta.com/blog/reality-labs-10-year-anniversary-next-computing-platform-vr-mr-ar-xr/?srsltid=AfmBOopPS1kKl1BlR6tU5wHrYMpqdV8niG-V3o8I0snP8fJLCbVO9a6i>
媒体与资本峰值在 2021 年“元宇宙”叙事中大幅扩大。Meta 明确把元宇宙描述为移动互联网的继任者。然而 Reality Labs 长期结构性亏损:仅 2025 年前九个月,Meta 报告该部门经营亏损约 132 亿美元。115115 <https://www.meta.com/metaverse/what-is-the-metaverse/?srsltid=AfmBOopt004Tx9udomjxJubI1cnVDe3nUMdtUrUwl59Drd_6HsxJjNEn>;<https://investor.atmeta.com/investor-news/press-release-details/2025/Meta-Reports-Third-Quarter-2025-Results/default.aspx>
Apple 在 2023 年发布 Vision Pro 时有意把品类语言改成“空间计算”;产品于 2024 年 2 月在美国上市。Apple 称到 2024 年中期已有超过 2000 个 Vision Pro 专用空间应用,并兼容超过 150 万个 iPhone/iPad 应用。116116 <https://www.apple.com/newsroom/2023/06/introducing-apple-vision-pro/>;<https://www.apple.com/newsroom/2024/01/apple-vision-pro-available-in-the-us-on-february-2/>;<https://www.apple.com/newsroom/2024/06/visionos-2-brings-new-spatial-computing-experiences-to-apple-vision-pro/>
截至目前的结局。 把元宇宙视为短期内全面替代移动计算的平台叙事,已较 2021 年明显退潮;但 VR 游戏、工业可视化、培训、混合现实和 AI 眼镜仍继续发展。
未来。 最强路径可能比原始元宇宙愿景更“不沉浸”:更轻的混合现实或 AI 眼镜、持续上下文、免手操作,以及选择性的 3D 体验。Meta 目前同时推进 Quest 头显与 Ray-Ban Meta AI 眼镜,也支持这种迁移判断。117117 <https://www.meta.com/about/?srsltid=AfmBOorFkaiPu2OD62t2eaLWrRRv9y8-aTBeMCJsQoHvVXhJnRVyz_Gt>
加密货币与工作量证明挖矿
比特币 2008 年白皮书把共识安全与基于哈希的工作量证明连接起来,创造了一个特殊产业:计算消耗不只是生产外部产品的手段,而是被有意纳入建立交易顺序和经济安全的机制。118118 <https://bitcoin.org/en/bitcoin-paper>
硬件演化本身就是一条缩小版算力周期:
CPU → GPU → FPGA → ASIC → 工业规模矿场与能源优化
随着专用硬件提高,普通 PC 挖矿在经济上被边缘化。底层网络继续存在,但“用自己的电脑挖矿”专业化为规模化资源产业。
在 AI 成为加速器主叙事之前,加密货币也曾给 GPU 带来巨大邻接需求冲击。但区块链与强计算并非必然绑定:Ethereum 于 2022 年 9 月 15 日从工作量证明切换到权益证明,官方称能耗下降约 99.95%。119119 <https://ethereum.org/roadmap/merge/>;<https://ethereum.org/developers/docs/consensus-mechanisms/pos/>
这说明:计算密集型共识设计本身也可能被另一种技术架构替代。 比特币挖矿仍高度依赖计算与能源;其他区块链系统不必复制同一结构。
资本、市值与关注度证据
公开市场资本曲线
无法为这些不断变换的品类构造一条干净、连续几十年的“行业指数”:今天的云或 AI 公司,往往最初是 PC、互联网、半导体或企业软件公司;历史指数的成分也不断变化。因此,下图和表格使用主要上市公司作为风向标代理,而不是投资组合回测或严格板块收益指数。
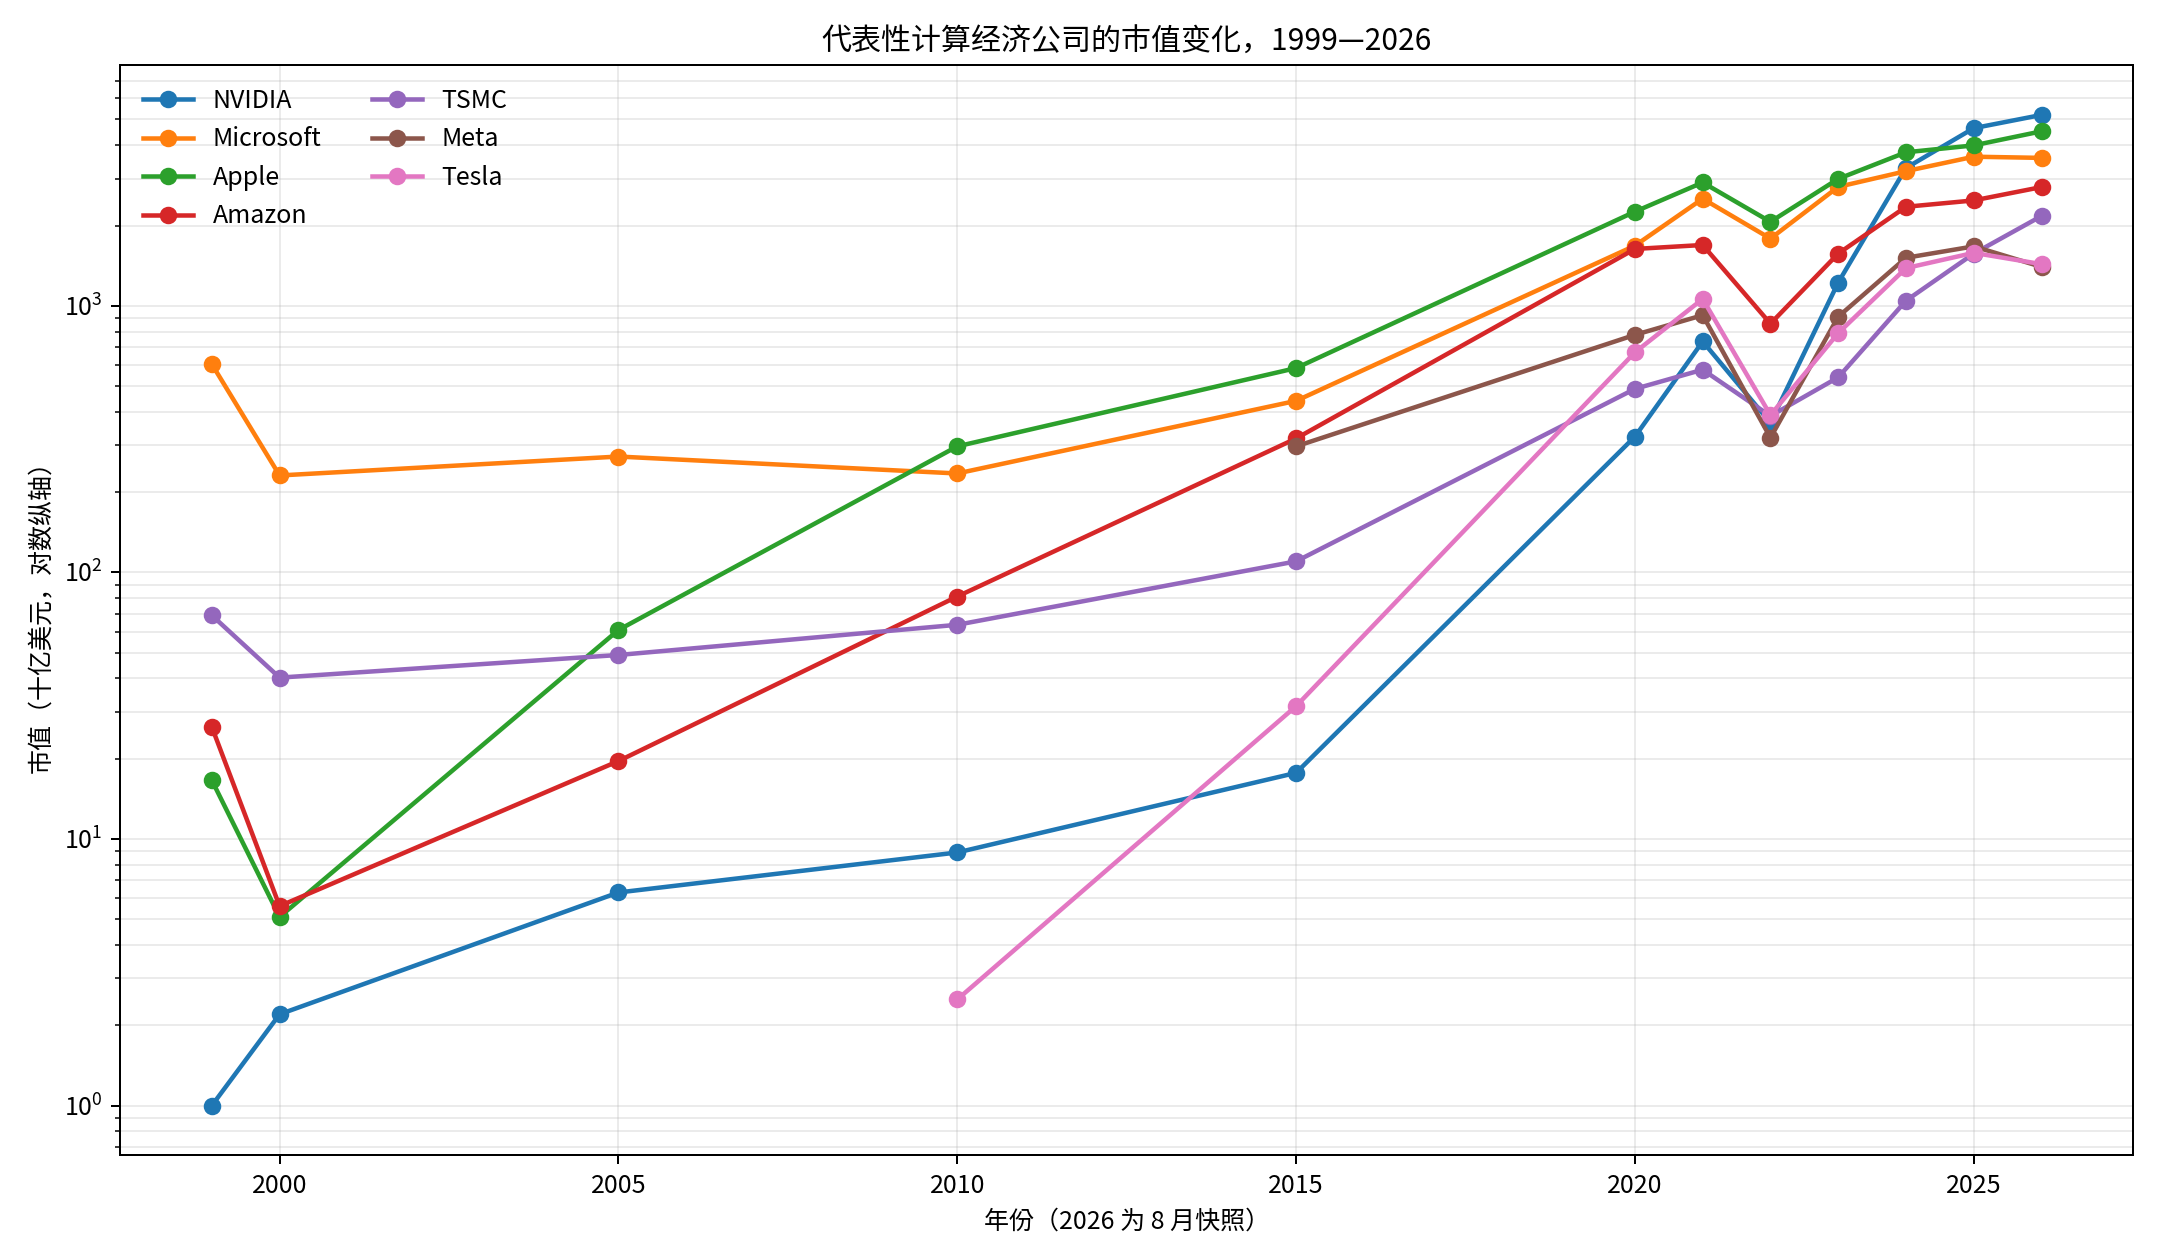
年度历史值来自 CompaniesMarketCap。即使考虑所有口径限制,结构变化仍很明显:1990 年代末互联网/PC 峰值由 Microsoft 等网络和软件公司主导;2007—2021 年移动/云时代大幅重估 Apple、Amazon 和 Meta;2023—2026 年 AI 基础设施浪潮则显著重估 NVIDIA 与 TSMC。120120 <https://companiesmarketcap.com/nvidia/marketcap/>;<https://companiesmarketcap.com/microsoft/marketcap/>;<https://companiesmarketcap.com/apple/marketcap/>;<https://companiesmarketcap.com/amazon/marketcap/>;<https://companiesmarketcap.com/tsmc/marketcap/>;<https://companiesmarketcap.com/meta-platforms/marketcap/>
选取关键年份,单位为十亿美元:
| 年份 | NVIDIA | Microsoft | Apple | Amazon | TSMC | Meta | Tesla |
| 1999 | 1.0 | 604 | 16.6 | 26.3 | 69.0 | — | — |
| 2000 | 2.2 | 231 | 5.1 | 5.6 | 40.3 | — | — |
| 2005 | 6.3 | 272 | 60.8 | 19.6 | 49.0 | — | — |
| 2010 | 8.9 | 235 | 297 | 81.2 | 63.6 | — | 2.5 |
| 2015 | 17.7 | 440 | 584 | 318 | 110 | 297 | 31.5 |
| 2020 | 323 | 1681 | 2255 | 1634 | 488 | 778 | 669 |
| 2021 | 735 | 2522 | 2901 | 1691 | 576 | 922 | 1061 |
| 2022 | 364 | 1787 | 2066 | 857 | 386 | 320 | 389 |
| 2023 | 1223 | 2794 | 2994 | 1570 | 539 | 910 | 790 |
| 2024 | 3288 | 3200 | 3766 | 2352 | 1045 | 1514 | 1385 |
| 2025 | 4638 | 3625 | 3997 | 2485 | 1570 | 1671 | 1580 |
| 2026年8月 | 5200 | 3588 | 4514 | 2789 | 2172 | 1400 | 1433 |
1996 年后的原始年度序列来自原研究配套 CSV 和工作簿。数值均为近似值;2026 年以前是二手来源中的历史年末估计,2026 年则是 8 月快照。121121 <https://companiesmarketcap.com/nvidia/marketcap/>;<https://companiesmarketcap.com/microsoft/marketcap/>;<https://companiesmarketcap.com/amazon/marketcap/>;<https://companiesmarketcap.com/tesla/marketcap/>;<https://companiesmarketcap.com/apple/marketcap/>;<https://companiesmarketcap.com/tsmc/marketcap/>;<https://companiesmarketcap.com/meta-platforms/marketcap/>
这张图不能被读成“算力单独造成了所有估值”。它更适合回答:在不同年代,金融市场把计算栈的哪一层视为最稀缺、最可能获取超额利润的环节。
风险投资曲线
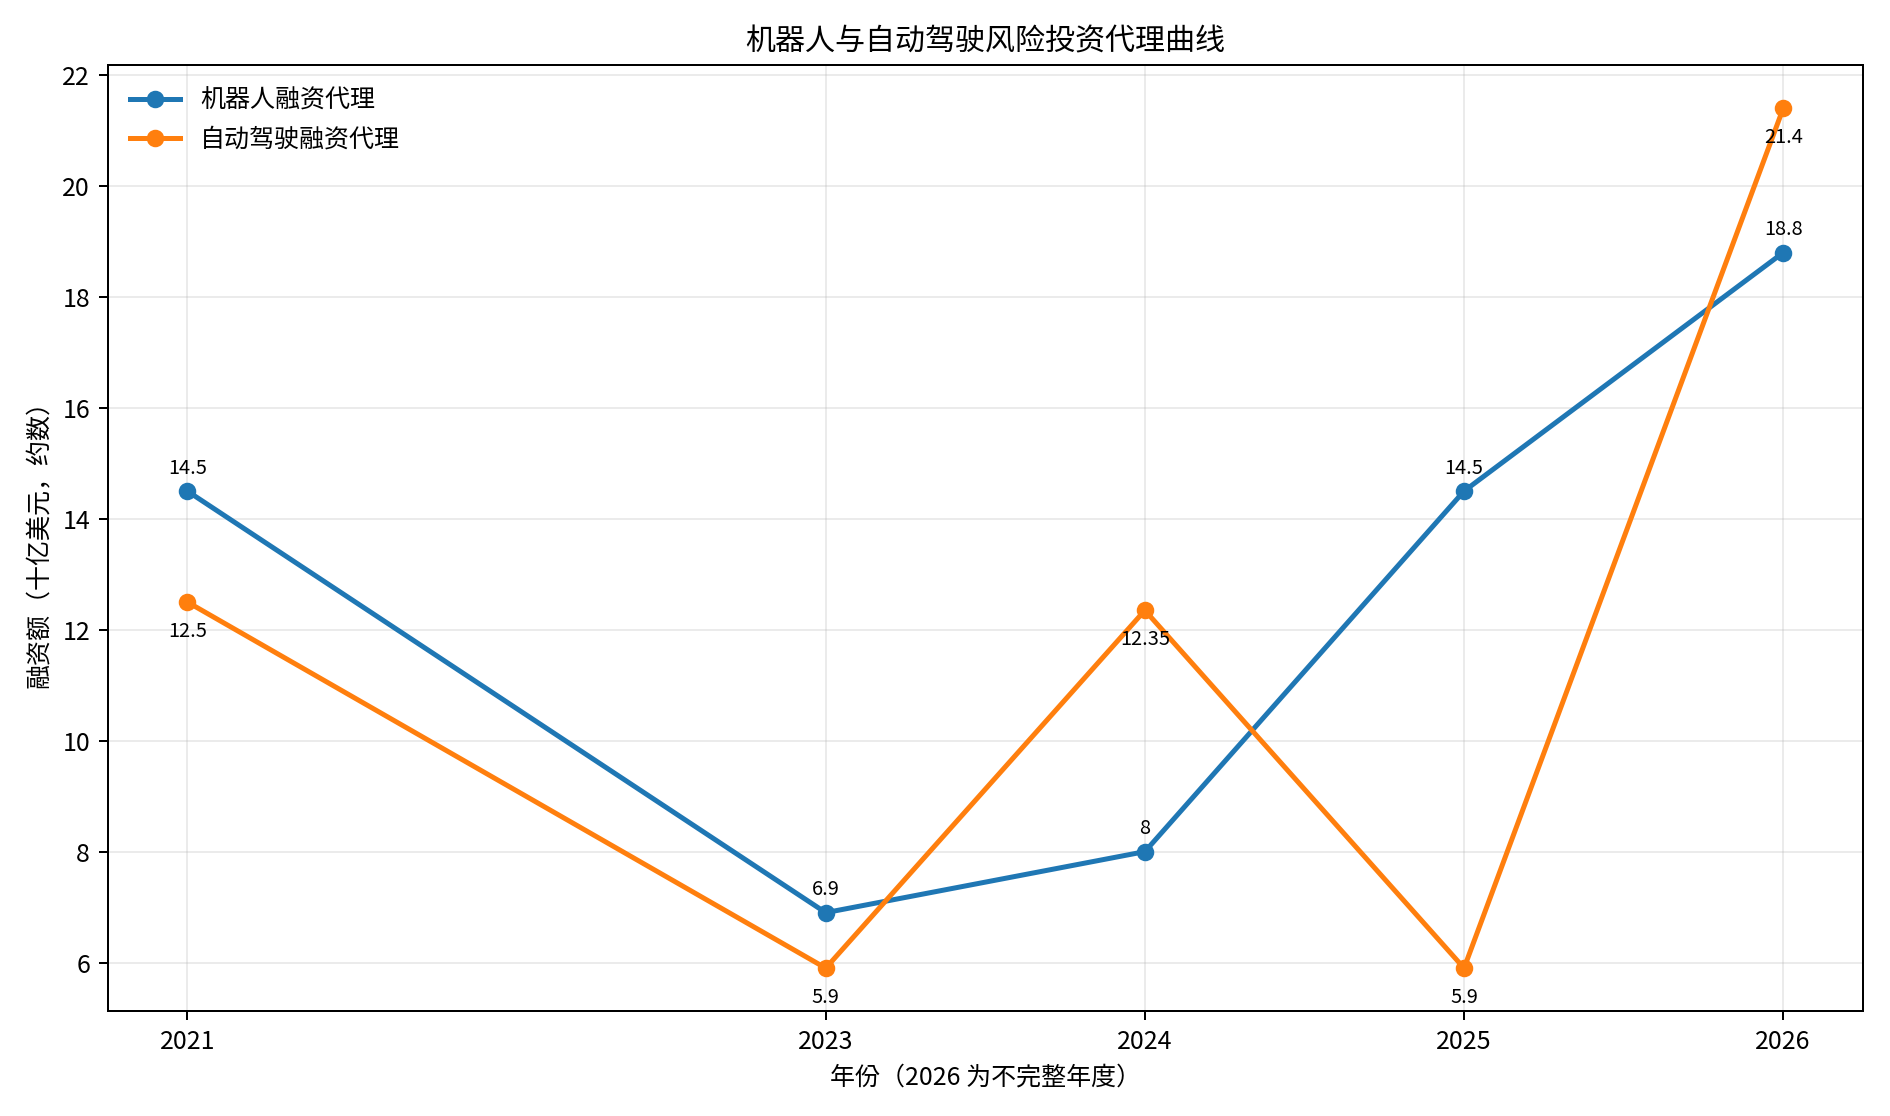
图中不对缺失年份插值。机器人和自动驾驶使用 Crunchbase 分类;AI 使用 Stanford HAI。各口径不能直接横向等同,Crunchbase 在不同时间发布的机器人总额也略有差异,所以精确到十亿美元以下会制造虚假确定性。122122 <https://news.crunchbase.com/robotics/startup-venture-funding-surges-2026-data/>;<https://news.crunchbase.com/venture/beyond-ai-growing-startup-sectors-legal-robotics-defense/>;<https://news.crunchbase.com/venture/record-funding-autonomous-vehicles-q1-2026/>;<https://hai.stanford.edu/news/inside-the-ai-index-12-takeaways-from-the-2026-report>
比精确数值更稳定的模式是:
- AI: 资本在 2025 年出现极端加速。Stanford 报告 2025 年全球私人 AI 投资 3447 亿美元,企业 AI 投资总额 5817 亿美元。123123 <https://hai.stanford.edu/news/inside-the-ai-index-12-takeaways-from-the-2026-report>
- 机器人: 2021 年出现一轮峰值,2022—2024 年收缩,2025—2026 年以具身 AI 名义再度上升。124124 <https://news.crunchbase.com/robotics/2024-funding-robust-ai-bezos/>;<https://news.crunchbase.com/robotics/startup-venture-funding-surges-2026-data/>
- 自动驾驶: 2021 年峰值,2022—2023 年退潮,2024 年选择性恢复,2025 年再次偏弱,2026 年又出现高度集中的反弹。125125 <https://news.crunchbase.com/transportation/av-startup-may-mobility-vc-funding/>;<https://news.crunchbase.com/ai/av-startup-nuro-gains-nvda-investor/>;<https://news.crunchbase.com/venture/record-funding-autonomous-vehicles-q1-2026/>
- VR/元宇宙: 传统 VC 数据不能很好捕捉最大资本投入,因为大量投入发生在 Meta 内部;Reality Labs 的经营亏损比独立创业融资更适合作为该浪潮的资本代理。126126 <https://investor.atmeta.com/investor-news/press-release-details/2025/Meta-Reports-Third-Quarter-2025-Results/default.aspx>
- 云与半导体基础设施: 当产业进入超大规模基础设施阶段,企业资本开支和收入比 VC 更有意义。Azure FY2025 超过 750 亿美元收入及 2026 年持续增长,体现了这种转换。127127 <https://www.microsoft.com/investor/reports/ar25/index.html>;<https://www.microsoft.com/en-us/investor/earnings/fy-2026-q2/intelligent-cloud-performance>
关注度与媒体叙事
不存在一个从 1940 年代一直覆盖到 2026 年、口径一致且开放的媒体提及数据库。报纸数字化覆盖、出版量和术语都变化太大,原始提及次数无法直接比较。与其制造伪精确曲线,更合理的做法是把产品发布、重大头条、融资上升和产业叙事编码成分析者关注度代理,用于识别叙事状态,而不是当作真实媒体计数。
代表性的媒体/公共叙事节点包括:
IPO 与公开市场生命周期
代表性公司的公开市场轨迹进一步印证相同生命周期:
| 板块 | 代表性公开市场路径 | 历史解释 |
| PC/软件 | Microsoft 在 PC/互联网时期大涨,2000 年后长期停滞,再因云和 AI 重估 | 同一家公司可以参与多轮算力浪潮,而非只有一次生命周期。140140 <https://companiesmarketcap.com/microsoft/marketcap/> |
| 互联网/云 | Amazon 在互联网泡沫后大跌,最终成为云时代最主要受益者之一 | 泡沫失败不意味着底层技术失败。141141 <https://companiesmarketcap.com/amazon/marketcap/> |
| 移动 | Apple 从 1990 年代较小的计算机厂商变成数万亿美元移动/平台公司 | 价值可从通用计算迁移到一体化设备和生态控制。142142 <https://companiesmarketcap.com/apple/marketcap/> |
| GPU/AI | NVIDIA 从 1999 年不足 10 亿美元市值变成数万亿美元 AI 基础设施风向标 | 专用部件可以演化为通用计算底座。143143 <https://companiesmarketcap.com/nvidia/marketcap/> |
| EDA | 芯片复杂度上升,使 Synopsys 和 Cadence 价值显著增加 | 计算的一般化可以反而提高专业工具需求。144144 <https://companiesmarketcap.com/synopsys/marketcap/>;<https://companiesmarketcap.com/cadence-design-systems/marketcap/> |
| SaaS | Salesforce 从上市早期数十亿美元级成长到后续峰值的数千亿美元级 | 云应用交付先成为公开市场类别,之后变成普通软件架构。145145 <https://companiesmarketcap.com/salesforce/marketcap/> |
| 自动驾驶/电动车叙事 | Tesla 从 2010 年代初数十亿美元升至 2021 年超过 1 万亿美元,并在 2024—2026 快照再度高位 | 市场定价的不只是汽车,还包括自动驾驶、软件和机器人预期;无法从整体股权价值中干净拆分。146146 <https://companiesmarketcap.com/tesla/marketcap/> |
跨板块比较与生命周期地图
综合证据可形成以下板块地图:
| 板块 | 最初的强计算触发因素 | 主要独立产业/叙事峰值 | 被一般化或衰退的部分 | 仍然稀缺的价值 | 2026 年状态 |
| 大型机/数据处理 | 电子可靠性、内存、存储 | 1960—1970年代 | “计算中心”作为普遍默认形态 | 可靠性、兼容性、交易处理 | 成熟专业市场 |
| 小型机 | 更廉价的 IC、交互式计算 | 1970—1980年代 | 产品类别本身 | 工作负载迁移到服务器/PC | 已吸收 |
| PC 软件 | 微处理器、本地存储和显示 | 1980—1990年代 | “计算机化”作为差异化 | OS/应用生态、分发 | 已一般化 |
| 桌面出版 | GUI、字体、激光打印 | 1980年代末—1990年代初 | 品类名称 | 创作工作流 | 完全一般化 |
| CAD/CAE | 交互图形与 CPU | 1980—2000年代 | 专用工作站硬件 | 工程工作流、仿真 | 持久 |
| EDA | 芯片复杂度与自动化 | 1980年代至今 | 部分单点工具 | 验证、IP、流程锁定 | 战略增长 |
| HPC | 先向量、后并行计算 | 多次反复 | 奇特架构的垄断 | 前沿规模、互连、电力 | 增长 |
| GPU | 3D 图形,随后可编程并行 | 1999 游戏;2012 深度学习;2023—2026 AI | “只用于图形”的身份 | 软件生态与加速计算 | 当前超级周期 |
| 互联网/Web | 网络与廉价服务器 | 1999—2000 资本峰值 | “互联网公司”标签 | 平台、网络、分发 | 一般化基础设施 |
| 搜索/广告技术 | 数据与集群计算 | 2000—2010年代 | 搜索作为独立新奇事物 | 数据与网络效应 | 成熟平台 |
| 大数据 | 商品集群与存储 | 2011—2016 叙事峰值 | “大数据”标签与许多 Hadoop 栈 | 托管数据平台 | 已一般化 |
| 云 | 虚拟化、网络、自动化 | 2010年代叙事峰值 | “cloud-first”的新奇性 | 超大规模基础设施与生态 | 公用设施/平台 |
| 移动/App | SoC、触摸、传感器、无线 | 2008—2015 | “有一个 App”作为差异化 | OS、商店、分发、用户图谱 | 已一般化 |
| IoT | 嵌入式计算与廉价连接 | 约 2013—2018 叙事峰值 | 泛消费 IoT 标签 | 工业遥测与边缘 | 已吸收 |
| 符号主义 AI | 存储程序搜索 | 1960年代 | 广泛的早期承诺 | 特定算法 | 历史阶段 |
| 专家系统 | 更多内存/算力与编码知识 | 1980年代 | 独立专家系统产业 | 嵌入普通软件的规则 | 已吸收 |
| 统计机器学习 | 数据、廉价存储与 CPU | 2000年代 | “ML”作为许多产品中的专用卖点 | 数据、模型、实验能力 | 已一般化 |
| 深度学习 | GPU 与大型数据集 | 2012—2019 | 一些定制感知栈 | 模型、加速器、数据 | 基础层 |
| 生成式 AI/基础模型 | Transformer 与大规模加速器 | 2023—2026,仍在发展 | 早期套壳产品可能衰退 | 算力、分发、工作流与数据 | 扩张期 |
| 工业机器人 | 控制计算与传感器 | 多次反复 | 固定编程逐步减少 | 可靠性、集成、硬件 | 成熟增长 |
| 具身 AI/人形机器人 | 基础模型、视觉、仿真 | 2025—2026 当前 | 尚早 | 物理可靠性与成本 | 早期繁荣 |
| 自动驾驶 | GPU/ML、传感器、地图 | 2016—2021;2024/2026 反弹 | “通用自动驾驶马上到来” | 车队运营、安全、数据、规模 | 选择性部署 |
| VR/元宇宙 | GPU、显示、追踪 | 2016;2021 | 元宇宙即将成为普遍平台的叙事 | 游戏、MR、眼镜 | 专业化/演进中 |
| 加密挖矿 | PoW、GPU/ASIC | 2013、2017、2021 周期 | 消费者挖矿 | ASIC 与能源效率 | 专业化 |
| 空间计算 | 高分辨率显示、自研芯片、追踪 | 2023—2024 发布浪潮 | 尚难判断 | 形态与生态 | 新兴 |
最强的普遍规律不是“每一轮算力繁荣都会崩盘”,而是:
当算力变得丰富,经济价值会迁移到算力无法商品化的东西上。
历史上,新的稀缺互补物大致沿以下方向迁移:
机器 → 架构 → 软件 → 网络 → 数据 → 分发 → 能源/制造/物理执行
当前 AI 周期尤其有意思,因为它部分逆转了此前的方向。过去几十年,软件似乎一直在把硬件抽象隐藏;但大模型训练和推理重新让芯片、内存、网络、数据中心与电力具有战略可见性。SIA 半导体数据、NVIDIA/TSMC 市值轨迹、超大规模云增长和 Stanford AI 投资数据都指向这一点。147147 <https://www.semiconductors.org/news-events/latest-news/>;<https://companiesmarketcap.com/nvidia/marketcap/>;<https://companiesmarketcap.com/tsmc/marketcap/>;<https://www.microsoft.com/investor/reports/ar25/index.html>;<https://hai.stanford.edu/news/inside-the-ai-index-12-takeaways-from-the-2026-report>
因此,2020 年代并不只是另一轮软件繁荣,更像一场全栈算力—资本周期。
未来路径与历史结论
一轮算力繁荣之后通常发生什么
历史记录给出了一条可用于诊断当代产业的顺序。
第一,能力跨过阈值。
原先只能在实验室完成的任务,突然能以具有经济意义的规模运行。IBM 时代的企业数据处理、PC 上的桌面出版、GPU 深度学习和现代大语言模型推理都是例子。148148 <https://www.ibm.com/history/1401>;<https://www.computerhistory.org/timeline/1985/>;<https://papers.nips.cc/paper/4824-imagenet-classification-with-deep-convolutional-neural-networks>;<https://openai.com/index/chatgpt/>
第二,工作负载变成产品类别。
企业明确销售“CAD”“桌面出版”“大数据”“云”“App”“VR”“AI”或“自动驾驶”,因为技术本身仍然稀缺且具有区分度。
第三,资本把前沿外推成普遍未来。
此时最重要的错误通常不是技术完全虚假,而是投资者把本应持续 10—20 年的扩散过程压缩成 2—5 年的估值叙事。互联网公司、自动驾驶创业公司和元宇宙周期都是强例子。
第四,失败与整合暴露真正的互补资产。
当所有人都能获得算力后,价值迁移到:
- 数据和专有反馈循环;
- 分发和已安装用户基础;
- 半导体与 IP 生态;
- 电力和数据中心场址;
- 监管许可;
- 制造能力;
- 可靠性与安全;
- 领域工作流整合。
第五,技术在语言中消失。
今天没有普通企业会专门宣传自己“使用电子数据处理”“拥有网站”“使用数据库”“进行桌面出版”或“会计已经计算机化”,但这些曾经都是有意义的创新声明。
生成式 AI 很可能也会经历相同的语言磨损。未来“AI-powered”的区分度,可能像今天的“Internet-enabled”一样低。
哪些当代板块最接近一般化
云。 已经走得很远。使用量仍在增长,但云越来越像默认底层。Azure 超过 750 亿美元收入并在 FY2026 继续增长,清楚区分了“叙事成熟”和“使用成熟”。149149 <https://www.microsoft.com/investor/reports/ar25/index.html>;<https://www.microsoft.com/en-us/investor/earnings/fy-2026-q2/intelligent-cloud-performance>
移动/App。 已大体一般化。App Store 仍拥有巨大的用户与开发者经济,但“我们有 App”已经不再是战略差异。150150 <https://www.apple.com/newsroom/2026/01/2025-marked-a-record-breaking-year-for-apple-services/>
基础机器学习。 已进入搜索、广告、信息流、反欺诈、摄像头和企业软件等普通系统。
生成式 AI。 已开始一般化,但仍处资本和基础设施扩张阶段。Stanford 的 2025 年投资数据与 2026 年采用数据,不支持把它描述为已完成的繁荣周期。151151 <https://hai.stanford.edu/ai-index/2026-ai-index-report>;<https://hai.stanford.edu/news/inside-the-ai-index-12-takeaways-from-the-2026-report>
哪些板块可能长期保持专业化
EDA 可能是最清晰的案例。半导体越复杂,领域反而越专业;Cadence、Synopsys 的估值和近期 EDA 收入增长支持这一点。152152 <https://companiesmarketcap.com/synopsys/marketcap/>;<https://companiesmarketcap.com/cadence-design-systems/marketcap/>;<https://semiengineering.com/eda-revenue-up-12-7-apac-roars-back/>
HPC 同样不断外移前沿,而不是消灭自己。2026 年 6 月 TOP500 已有五套 exaflop 级系统,说明当一个性能阈值在前沿变得普通,更高阈值又会成为差异。153153 <https://top500.org/>
工业机器人 即使 AI 编程能力一般化,也很可能继续是专业集成产业,因为物理可靠性、机械集成、安全和服务不能被简化成一次模型推理。IFR 的庞大装机基础支持这一判断。154154 <https://ifr.org/ifr-press-releases/news/global-robot-demand-in-factories-doubles-over-10-years>
哪些板块仍容易再次经历预期重置
具身/人形 AI。 融资增长快于大规模、经济可靠的部署证据。Crunchbase 的 2026 年纪录融资,说明资本峰值可能正在商业化之前发生。155155 <https://news.crunchbase.com/robotics/startup-venture-funding-surges-2026-data/>;<https://news.crunchbase.com/robotics/embodied-ai-fuels-record-funding-china-ipo-momentum-builds/>
自动驾驶。 实际 robotaxi 使用量已经足以证明“自动驾驶彻底失败”过于粗糙;但 GM/Cruise 的退缩也证明,某个运营商或地区的成功不会自动推广到所有公司和地理环境。156156 <https://news.gm.com/home.detail.html/Pages/news/us/en/2024/dec/1210-gm.html>;<https://waymo.com/blog/2026/02/waymo-raises-usd16-billion-investment-round/>
空间计算。 技术体验已经明显进步,但大众采用仍取决于形态、成本、电池、社会接受度和持续有用的场景。Apple Vision Pro 与 Meta 同时强调更轻的 AI 眼镜,说明最终产品形态尚未解决。157157 <https://www.apple.com/newsroom/2023/06/introducing-apple-vision-pro/>;<https://www.meta.com/about/?srsltid=AfmBOorFkaiPu2OD62t2eaLWrRRv9y8-aTBeMCJsQoHvVXhJnRVyz_Gt>
最深层的历史模式
计算史最显眼的悖论是:
作为独立类别被“摧毁”得最彻底的产业,往往恰恰是赢得最彻底的产业。
桌面出版消失在出版中。
网络消失在软件中。
数据库消失在应用中。
移动计算消失在普通消费者行为中。
云正在消失在 IT 架构中。
机器学习已经消失在搜索、广告、摄像头和推荐中。
生成式 AI 也可能以同样方式消失在知识工作中。
但前沿本身不会消失,只会迁移:
- 1955 年,前沿是能否接触到一台计算机;
- 1975 年,是能否接触小型机或超级计算机;
- 1985 年,是图形化交互计算;
- 1995 年,是网络接入与 Web 分发;
- 2005 年,是 Web 规模数据处理;
- 2010 年,是云与移动规模;
- 2015 年,是 GPU 训练的深度学习;
- 2020 年,是基础模型规模;
- 2026 年,稀缺性迁移到加速器集群、HBM 与先进半导体、电力、数据中心容量、推理经济性、可靠的自主物理执行,以及组织把越来越通用的模型真正整合进工作流的能力。半导体销售、超大规模云增长、AI 投资和机器人融资都为这种迁移提供了同时期证据。158158 <https://www.semiconductors.org/news-events/latest-news/>;<https://www.microsoft.com/en-us/investor/earnings/fy-2026-q2/intelligent-cloud-performance>;<https://hai.stanford.edu/news/inside-the-ai-index-12-takeaways-from-the-2026-report>;<https://news.crunchbase.com/robotics/startup-venture-funding-surges-2026-data/>
由此可提出一个分析任何当代“热门计算产业”时最有用的问题:
假设实现该能力所需的计算成本下降十倍乃至一百倍,这个产业会扩大十倍,还是这个产品将不再值得拥有独立品类?
在需求具有弹性的领域——HPC、仿真、AI 训练/推理、芯片设计——产业往往会消耗新增算力并继续外推前沿。
在工作负载有限且已标准化的领域——文档排版、普通企业数据处理、通用 App 功能——能力更容易商品化并消失进平台。
在物理世界构成主要约束的领域——机器人、自动驾驶、AR——算力进步可能反复触发投资浪潮,却无法同时消除那些变化更慢的瓶颈。
当计算本身属于经济机制的一部分——例如工作量证明挖矿——它可能演变成专业资源产业,也可能像 Ethereum 在 2022 年所展示的那样,被根本不同的架构替代。159159 <https://ethereum.org/roadmap/merge/>
因此,最可靠的历史信号并不是“媒体关注是否正在达到峰值”,而是:用户何时不再谈论这项技术,并开始默认每个严肃产品都理应拥有它。
用于判断未来科技浪潮的指标框架
把以上历史压缩成一套可操作的观察框架,可以分别追踪六组变量,而不是把所有东西压成一条“热度曲线”。
| 维度 | 可观察指标 | 关键问题 |
| 技术可行性 | 基准性能、单位能耗、延迟、可靠性、模型/系统能力边界 | 是否刚跨过“能做”的阈值,还是只在演示环境有效? |
| 单位经济性 | 每次任务成本、硬件折旧、维护、人工替代、毛利、回收期 | 技术可行是否已经转化为客户可接受的经济性? |
| 实际采用 | 装机量、付费用户、任务次数、真实收入、续费、部署范围 | 使用曲线是否独立于媒体热度继续增长? |
| 资本与估值 | VC、企业资本开支、并购、上市公司估值、估值/收入倍数 | 资本是否把长期扩散提前压缩进当前价格? |
| 互补瓶颈 | 数据、分发、能源、制造、传感器、执行器、安全、监管、工作流 | 算力下降后,新的决定性稀缺资源是什么? |
| 一般化程度 | 标准、开源、API 化、平台内置、品类名称淡出、价格下降 | 能力是在形成独立产业,还是已变成基础功能? |
还可以用四条曲线判断一个板块所处阶段:
- 技术能力曲线通常先上升;
- 媒体与融资曲线常在技术演示之后迅速过冲;
- 实际采用和收入曲线在物理产业中往往明显滞后;
- 独立品类价值曲线可能先涨后跌,即使总使用量仍持续上升。
对自动驾驶、机器人、医疗设备等物理世界产业,还必须额外追踪:每小时人工接管或故障数、运行设计域、维护频率、保险与责任、认证周期、车队/工厂运营强度和真实全生命周期成本。它们解释了为什么同样由 AI 和算力推动,纯软件产品可以按周迭代,而物理系统的扩散常按十年计算。